Celuga

Réalisez un bilan
patrimonial

Valoriser mes excédents de trésorerie

Visuel header contenu

Vous détenez des parts dans une société patrimoniale ou dans une holding ? Vous êtes administrateur d’un organisme sans but lucratif qui dispose d’une trésorerie excédentaire importante que vous ne comptez pas distribuer ou utiliser pour un projet identifié ?  

Que la fiscalité applicable soit l’impôt sur les sociétés ou l’impôt sur le revenu, il existe des solutions financières très intéressantes pour valoriser votre trésorerie excédentaire stable. Avant toute souscription, il conviendra d’étudier avec votre Conseiller en Gestion de Patrimoine, la solution la plus adaptée à votre situation, vos objectifs et votre horizon de placement.

Quand commencer ?

Tous types de personnes morales peuvent être concernées, quel que soit leur régime d’imposition (impôt sur le revenu ou impôt sur les sociétés). Il peut s’agir, par exemple, de personnes morales dites « patrimoniales » qui sont des structures juridiques spécialisées dans la gestion de leur propre patrimoine (holdings, sociétés civiles, syndicats…), mais aussi les organismes sans but lucratif (associations ou fondations) 

La trésorerie excédentaire, qui correspond aux sommes disponibles au-delà de ce qui est nécessaire pour couvrir les besoins opérationnels et les obligations financières immédiates de la société ou de l’organisme à but non lucratif, est en principe conservée sous forme monétaire par la personne morale. 

Toutefois, quand cette trésorerie est réellement excédentaire par rapport aux besoins de la société à moyen ou long terme, il est avantageux de rechercher des placements procurant un meilleur rendement et répondant aux objectifs fixés.

Vous avez des projets ?

Réalisez un bilan patrimonial !

Contacter un conseiller

Visuel Contactez un conseiller

Les points clés à retenir

1.Déterminer vos objectifs

La manière dont une personne morale devrait placer sa trésorerie excédentaire dépend de plusieurs facteurs comme son horizon de placement, sa sensibilité pour le risque et ses objectifs financiers. Tous ces éléments sont à étudier avant de mettre en place une stratégie au travers de divers véhicules ou enveloppes de placement mais aussi de l’utilité des fonds et de la projection de l’activité de la personne morale ainsi qu’aux sommes à mobiliser à court, moyen et long terme.  

Sur le court terme (moins d’un an), la priorité est généralement la préservation du capital et la liquidité dans le cas d’une utilisation immédiate dans le cadre de l’exploitation de la personne morale. 

Sur le moyen terme (environ 5 ans), il est recherché un certain équilibre dans le choix de l’investissement. 

Enfin sur le long terme (plus de 5 ans), la personne morale privilégiera des options de placement offrant une diversification et un potentiel de croissance du capital plus élevé.

2.Épargner

Une fois les objectifs déterminés, il est important de trouver la meilleure répartition d’investissement quant à sa trésorerie excédentaire. Cela peut prendre la forme de liquidités, d’épargne financière mais aussi d’immobilier. La diversité de supports financiers s'entend des classes d'actifs et des secteurs géographiques aux activités représentés ainsi que du positionnement des supports sur l’équilibre du couple rendement/risque. 

Les types de placements peuvent prendre la forme de : 

  • Produits d’épargne court terme : Trésorerie, CAT/DAT… 
  • Parts d’OPC : fonds à vocation générale et fonds de capital investissement 
  • Titres vifs : actions cotées ou non cotées, obligations, produits structurés… 
  • Contrat d’épargne : Contrat de capitalisation 
  • Véhicules immobiliers : parts d’OPCI ou de SCPI, immobilier direct 

Le choix des placements peut être arbitré en fonction des objectifs de performance de l'environnement et du degré de risque accepté par votre structure.     


3.Placer

En fonction des solutions envisagées, une vigilance toute particulière doit être apportée à la fiscalité des structures, aux aspects comptables et fiscaux qui peuvent être différents. Certaines typologies de placement doivent également s’engager à respecter certains aspects réglementaires comme l’engagement France Assureur en ce qui concerne le contrat de capitalisation et une certaine durée d’investissement. 

Enfin, il est rappelé que certains placements peuvent être soumis à un risque de perte en capital.  

Il est important d’être accompagné par un expert patrimonial dans votre choix de placement. En effet, selon les solutions envisagées, une vigilance toute particulière doit être apportée aux aspects comptables, fiscaux et réglementaires. Il faut savoir que les aspects comptables et fiscaux peuvent différer selon la structure juridique. Certains placements peuvent être soumis à un risque en perte en capital (l’investissement doit respecter le couple rendement/ risque souhaité ).

Le blog patrimonial

Visuel Paroles d'expert


RETRAITE

Publié le 14/09/2026

Forum Digital de la Retraite : la 2e édition arrive les 15 et 16 octobre 2026

Face au succès de sa première édition, Gan Patrimoine reconduit son Forum Digital de la Retraite. Rendez-vous les 15 et 16 octobre 2026 pour cette nouvelle édition, pensée pour répondre concrètement aux questions que chacun se pose sur son avenir.

Lire l’article

Visuel Paroles d'expert


FAMILLE ET PATRIMOINE

Publié le 11/09/2026

Certifié Top Employees : l'engagement RH de Gan Patrimoine

Gan Patrimoine appartient à un groupe certifié Top Employer, gage d'excellence RH. Découvrez notre engagement pour l'expérience collaborateur et nos opportunités de carrière.

Lire l’article
Visuel Paroles d'expert


RETRAITE

Publié le 08/09/2026

Congé proche aidant : quels sont les impacts sur votre retraite ?

Accompagner un proche en situation de dépendance ou de handicap demande souvent du temps et de l'investissement personnel.

Lire l’article
Visuel Paroles d'expert


RETRAITE

Publié le 01/09/2026

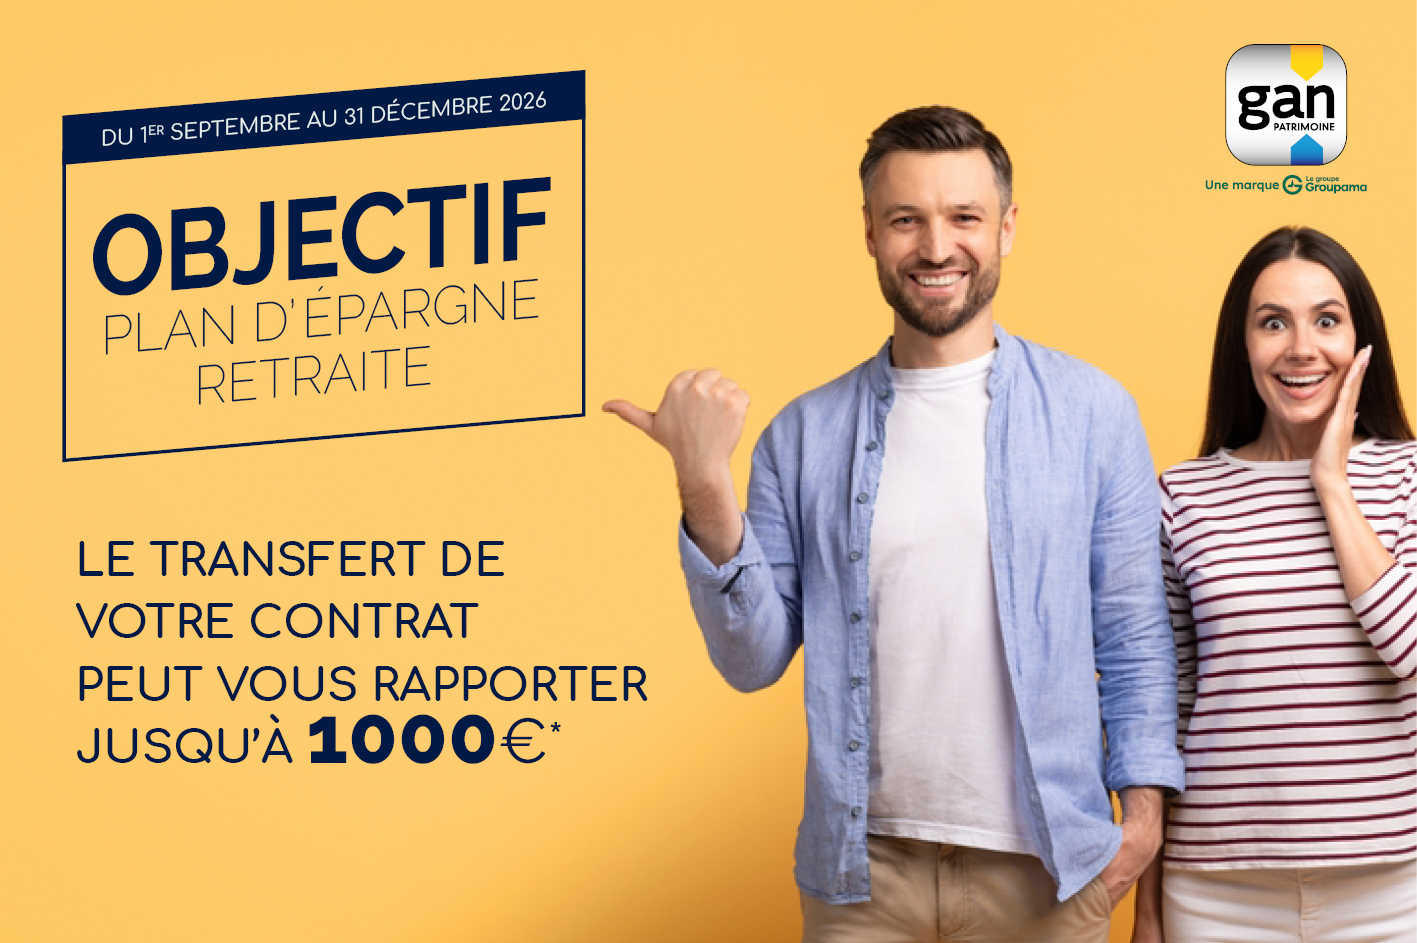
Boostez votre retraite : jusqu'à 1 000 €

Transférez votre contrat retraite entre le 1er septembre et le 31 décembre 2026 et bénéficiez jusqu'à 1 000 € d'abondement.

Lire l’article

Visuel Paroles d'expert


RETRAITE

Publié le 17/08/2026

Cumul emploi-retraite : ce qui change en 2027

Le cumul emploi retraite permet à un assuré ayant liquidé ses droits à la retraite de reprendre ou de poursuivre une activité professionnelle tout en percevant une pension. Longtemps considéré comme marginal, ce dispositif concerne aujourd’hui environ 606 000 personnes âgées de 55 ans ou plus

Lire l’article
Visuel Paroles d'expert


FAMILLE ET PATRIMOINE

Publié le 02/08/2026

Le prêt familial : une solution simple pour financer vos projets

Obtenir un financement auprès d’une banque n’est pas toujours facile. Pourtant, une alternative existe : le prêt familial. Qu’il s’agisse de financer un achat immobilier, de faire face à un besoin ponctuel de trésorerie ou encore de soutenir un projet personnel, la famille ou les proches peuvent constituer une source de financement précieuse.

Lire l’article

Suivre les marchés financiers

En direct des marchés

Découvrez les fonds les plus commercialisés et leurs performances

Accéder

Tous les titres

Retrouvez les supports temporaires en unités de compte et leur valeurs liquidatives.

Accéder

Vous avez des projets ?

Réalisez un bilan patrimonial !

Contacter un conseiller

Visuel Contactez un conseiller